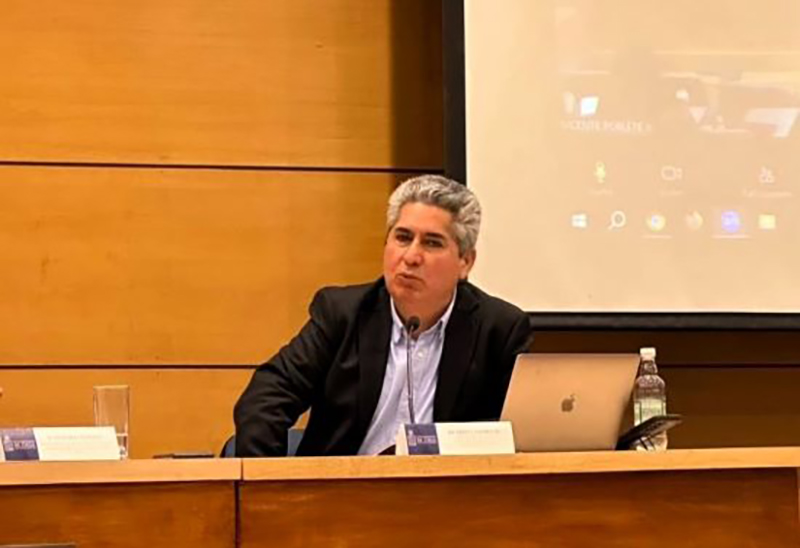
La defensa del exministro Nicolás Grau, encabezada por el abogado Patricio Zapata, rechazó los fundamentos de la acusación constitucional presentada en su contra y aseguró que los cuestionamientos sobre proyecciones fiscales, estimaciones de ingresos y evolución de la deuda pública no constituyen infracciones a la Constitución ni justifican una sanción política de la magnitud que contempla el libelo.
Ante la Comisión Revisora, la defensa centró parte importante de su exposición en cuestionar la estructura jurídica de la acusación. A juicio del abogado, el escrito no explica de qué manera las conductas atribuidas al exsecretario de Estado configuran una vulneración concreta de las normas invocadas.
“No se acredita por el hecho de poner simplemente una conducta y una norma e invitar a la persona que está escuchando a que haga por su cuenta la contrastación o que adivine la contrastación. Es indispensable que la persona que acusa explique el vínculo causal entre una y otra”, sostuvo Zapata.
En esa línea, el abogado recordó que las proyecciones económicas se construyen sobre supuestos sujetos a cambios y que su eventual incumplimiento no puede interpretarse automáticamente como una falta de probidad o un acto deliberado de engaño.
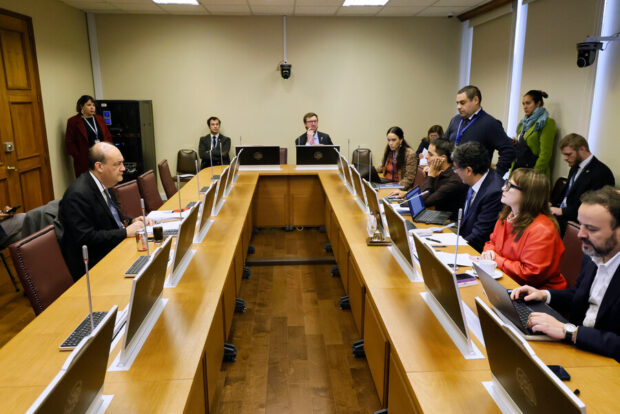
Sebastián Cisternas/Aton Chile.
La defensa también citó un dictamen emitido por la Contraloría General de la República en 2025, a propósito de cuestionamientos a estimaciones realizadas por la Dirección de Presupuestos. Según expuso, el criterio planteado por el organismo fiscalizador apunta a evaluar la consistencia de las proyecciones con la información disponible al momento de elaborarlas.
Otro de los argumentos desarrollados por Zapata apuntó al carácter institucional de la controversia. El abogado sostuvo que la acusación excede la discusión sobre la gestión de un gobierno determinado y termina afectando el funcionamiento de Hacienda como organismo técnico del Estado.
“Este escrito no defiende la política fiscal del gobierno del presidente Gabriel Boric. Lo que sí defiende es la institucionalidad del Ministerio de Hacienda y la normativa constitucional sobre lo fiscal”, afirmó.
La presentación también abordó el rol de los mecanismos de control ya existentes sobre la gestión presupuestaria y financiera del Estado. Zapata explicó que el Congreso, la Contraloría, el Consejo Fiscal Autónomo, las comisiones investigadoras y los propios tribunales cuentan con atribuciones para fiscalizar el desempeño de la autoridad económica sin recurrir necesariamente a una acusación constitucional.
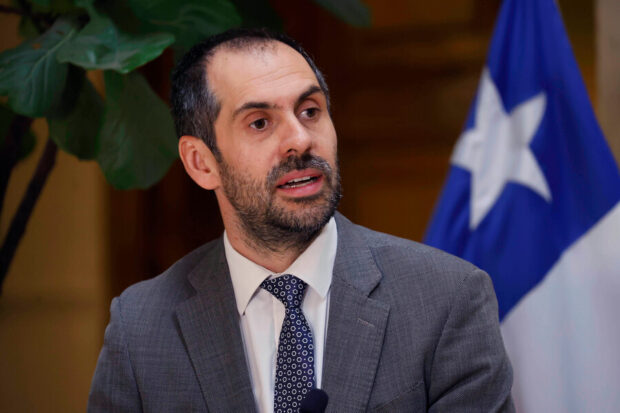
En ese contexto, cuestionó que eventuales diferencias respecto de estimaciones fiscales sean elevadas al rango de infracción constitucional. “No pensó el legislador que eso se solucionaba con una acusación constitucional asumiendo o suponiendo que sólo podía explicarse por la mala fe”, señaló.
La defensa también insistió en la necesidad de escuchar a exdirectores de Presupuestos y representantes del Consejo Fiscal Autónomo que han formulado observaciones a la política fiscal, pero que —según indicó— no han sostenido que existiera un actuar doloso por parte de la autoridad.
Zapata planteó además que conceptos como los principios de probidad y transparencia no pueden aplicarse de forma abstracta sin vincularse a obligaciones legales específicas. “La sola invocación del artículo 8° no acompañada de una referencia a un deber más específico consagra un estándar peligrosísimo”, sostuvo.
La defensa concluyó su exposición con una revisión de los cuatro capítulos del libelo acusatorio, los que, a juicio del abogado, derivan de una misma controversia relacionada con las proyecciones contenidas en el Informe de Finanzas Públicas de 2025 y no configuran una infracción constitucional que justifique la inhabilidad del exministro.