
La deuda pública de Estados Unidos superó los 40 billones de dólares, aproximadamente un 124% de su Producto Interno Bruto, según los datos emitidos del Departamento del Tesoro el 19 de julio. Es prácticamente el doble de lo que debía cuando Donald Trump llegó por primera vez a la Casa Blanca hace una década. Pero el problema no es simplemente que Estados Unidos deba mucho dinero.
Washington posee ventajas que ningún otro país tiene: se endeuda en su propia moneda, el dólar concentra cerca del 58% de las reservas internacionales de los bancos centrales y sus bonos del Tesoro siguen siendo uno de los principales refugios del sistema financiero mundial. Por eso, Estados Unidos no está al borde de una quiebra. Sin embargo, hay un problema más complejo: el mercado está comenzando a cobrarle cada vez más caro por seguir endeudándose.
Washington posee ventajas que ningún otro país tiene. Se endeuda en su propia moneda, el dólar continúa concentrando cerca del 58% de las reservas internacionales de los bancos centrales y sus bonos del tesoro siguen siendo uno de los principales refugios del sistema financiero mundial. Por eso, Estados Unidos no está al borde de una quiebra, sino que hay algo más complejo. El mercado está comenzando a cobrarle cada vez más caro por seguir endeudándose.
Rendimiento de bonos más altos y una intervención fracasada
Para entenderlo hay que mirar los llamados bonos del tesoro. Cuando Washington necesita financiarse, vende estos bonos con la promesa de devolverles el dinero con una determinada rentabilidad. Cuando vencen, normalmente emite nuevos bonos para pagar los anteriores. El mecanismo funciona mientras exista suficiente demanda. El problema es que Estados Unidos mantiene déficits fiscales cercanos al 6% del PIB incluso con una economía relativamente fuerte, y tendrá que emitir enormes cantidades de nueva deuda durante los próximos años. Si los inversionistas, además, temen más inflación o dudan de la política económica futura, van a exigir una rentabilidad mayor para seguir prestándole dinero. Y eso es precisamente lo que está ocurriendo.
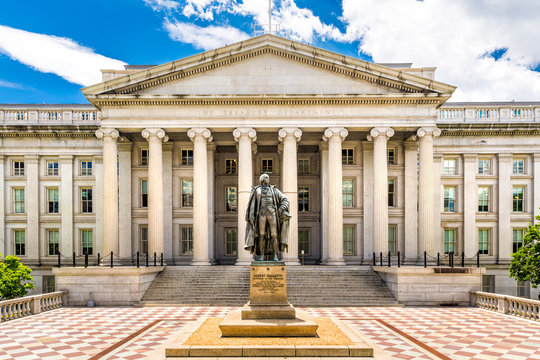
El bono a 30 años llegó el 18 de agosto a una rentabilidad de 5,327%, su mayor nivel desde 2007, mientras otras subastas también mostraron tasas excepcionalmente elevadas. Dicho de manera sencilla, si alguien va a prestarle dinero a Washington hasta el 2056, ahora quiere recibir bastante más a cambio. No necesariamente porque crea que Estados Unidos dejará de pagar, sino porque durante esos 30 años el dinero podría perder valor por la inflación y la incertidumbre respecto cuánto seguirá creciendo la deuda.
La situación inquietó lo suficiente como para que el secretario del Tesoro, Scott Bessent, anunciara una ampliación de las recompras de bonos de largo plazo. Desde septiembre, determinadas operaciones pasarán de un máximo de 2 mil millones a al menos 4 mil millones de dólares. La idea es que el tesoro compra bonos, para ayudar a elevar su precio y contener sus rendimientos.
El anuncio inicialmente funcionó y la tasa del bono a 30 años cayó cerca de 10 puntos básicos, hasta aproximadamente 5,19%. Pero el efecto duró muy poco y los rendimientos volvieron a subir. En un mercado que supera los 32 billones de dólares de deuda en manos del público, la recompra de algunos miles de millones puede aliviar problemas de liquidez, pero no resuelve los problemas de fondo. La deuda, el déficit y el costo del financiamiento no desaparecen.
Los aranceles y las guerras comerciales
Aquí empiezan a cruzarse las finanzas con la política exterior de Trump. Una de las paradojas está en los aranceles, que para el gobierno son atractivos porque generan recaudación. Durante los primeros tres trimestres del año fiscal, los depósitos aduaneros aumentaron cerca de 55 mil millones de dólares. Pero, simultáneamente, los desembolsos del tesoro crecieron unos 120 mil millones, principalmente por mayores intereses sobre la deuda. Los aranceles pueden entregar ingresos, pero también encarecen importaciones, insumos y producción. Si terminan generando más inflación, el mercado exige tasas todavía mayores para comprar bonos estadounidenses. Washington puede recaudar por una vía mientras termina pagando más por otra.
Esto ayuda a entender por qué la nueva guerra comercial con Canadá es importante. Sus cadenas productivas están profundamente integradas con las estadounidenses, especialmente en automóviles, acero, aluminio y manufacturas. Tras el fracaso de las negociaciones, Washington impuso aranceles de 50% sobre estos recursos y Ottawa respondió con represalias.
Además, Trump amenazó con extender gravámenes de 50% a automóviles, camiones y autopartes desde enero próximo. Una misma pieza puede atravesar varias veces la frontera antes de terminar convertida en un automóvil. Por eso un arancel puede encarecer el insumo canadiense, elevar el costo de producir en Estados Unidos y finalmente aumentar el precio que paga el consumidor. Al mismo tiempo, las represalias canadienses pueden reducir las exportaciones estadounidenses. El resultado combina presión inflacionaria y menor crecimiento.
Pero el frente potencialmente más peligroso está fuera de la región. Este lunes, Bessent anunció una nueva ofensiva de sanciones contra Irán que alcanza a decenas de personas, empresas y buques, pero cuyo elemento central son las llamadas sanciones secundarias. Esto significa que Washington no solamente castiga a empresas estadounidenses que comercien con Irán, sino que puede penalizar también a compañías y entidades extranjeras que mantengan relaciones económicas con Teherán.
Ahí aparece inmediatamente China, que continúa siendo el principal comprador del petróleo iraní. Las importaciones chinas habrían caído a unos 534 mil barriles diarios durante agosto, desde 823 mil en julio, pero continúan siendo relevantes. Hasta ahora Washington ha sancionado navieras, compañías y algunas refinerías. El salto realmente peligroso ocurriría si comenzara a castigar masivamente a grandes bancos chinos por financiar esas operaciones. Entonces una ofensiva contra Irán podría transformarse rápidamente en otro frente de la disputa económica entre Estados Unidos y China.
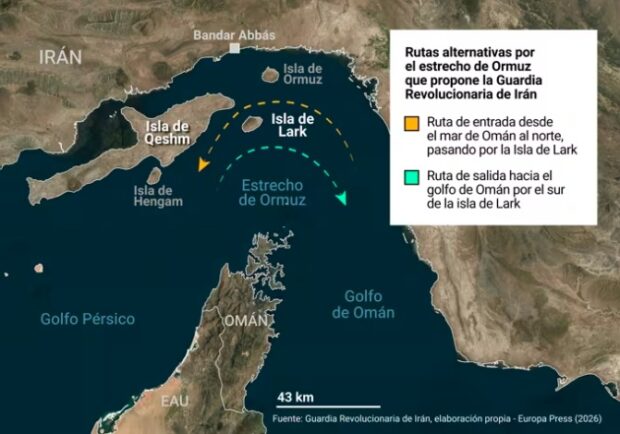
A eso se suma el estrecho de Hormuz. Durante los últimos seis meses el mundo consiguió amortiguar buena parte de este problema recurriendo a reservas estratégicas, inventarios y rutas alternativas. Pero de los aproximadamente 400 millones de barriles liberados desde las reservas de emergencia, unos 290 millones ya habrían sido utilizados. Mientras tanto, el Brent se mantiene alrededor de los 90 dólares. Los colchones que permitieron contener el primer impacto no son infinitos.
Ahí Irán se conecta directamente con la deuda estadounidense. Si las sanciones reducen las exportaciones iraníes, disminuye la oferta de petróleo. Si el petróleo aumenta, también lo hacen la gasolina, el transporte, fertilizantes y múltiples costos productivos. Una inflación más persistente obliga a la Reserva Federal a ser más cautelosa con sus recortes de tasas. Si las tasas permanecen altas, los bonos de largo plazo continúan ofreciendo rendimientos cercanos o superiores al 5%.
Washington entonces refinancia su gigantesca deuda a un costo mayor, paga más intereses, aumenta el déficit y necesita emitir todavía más bonos. Canadá puede presionar la inflación mediante manufacturas, Irán puede hacerlo mediante la energía. Los dos shocks terminan llegando al mismo mercado financiero.
La política contradictoria
Aquí aparece probablemente la contradicción más importante. Scott Bessent intentó tranquilizar el mercado de deuda y reducir el costo que paga Washington por financiarse mediante la recompra de bonos. El efecto duró apenas un día. Al mismo tiempo, ahora dirige una ofensiva económica contra Irán que puede elevar el petróleo, aumentar la inflación, tensionar las relaciones con China y generar precisamente aquello que el mercado de bonos castiga: más incertidumbre.
Todavía no estamos frente a una crisis sistémica. Los inversionistas extranjeros continúan teniendo aproximadamente 9,3 billones de dólares en bonos estadounidenses y no existe una fuga generalizada desde Estados Unidos. Pero hay señales que conviene observar. Japón redujo sus tenencias a unos 1,116 billones de dólares; China las llevó a unos 633.400 millones, su menor nivel desde 2008; y las compras netas de bonos por inversionistas privados extranjeros cayeron más de 40% durante los últimos 12 meses. Esto no equivale simplemente a una “desdolarización”. El problema es que los bonos estadounidenses necesitan ofrecer retornos cada vez más atractivos para competir por el capital disponible.
Por eso quizás el peligro no está en buscar un único acontecimiento capaz de hacer descarrilar la economía mundial. Una deuda estadounidense de 40 billones puede administrarse. Un bono a 30 años sobre 5% puede administrarse. Una guerra comercial con Canadá puede administrarse. Un petróleo alrededor de 90 dólares puede administrarse. Incluso las sanciones contra Irán pueden administrarse.
El riesgo aparece cuando todas esas tensiones comienzan a combinarse. Una escalada contra Irán podría elevar el petróleo; las sanciones secundarias podrían provocar una respuesta china; la guerra comercial podría extenderse; la inflación podría mantenerse elevada y los inversionistas podrían exigir todavía más rentabilidad para financiar a Washington. Entonces convergerían un shock energético, uno comercial y otro financiero.
Estados Unidos está utilizando simultáneamente su mercado, el dólar y su sistema financiero como instrumentos de presión geopolítica, precisamente cuando necesita que el resto del mundo continúe confiando en esos mismos instrumentos para financiar una deuda de 40 billones de dólares.